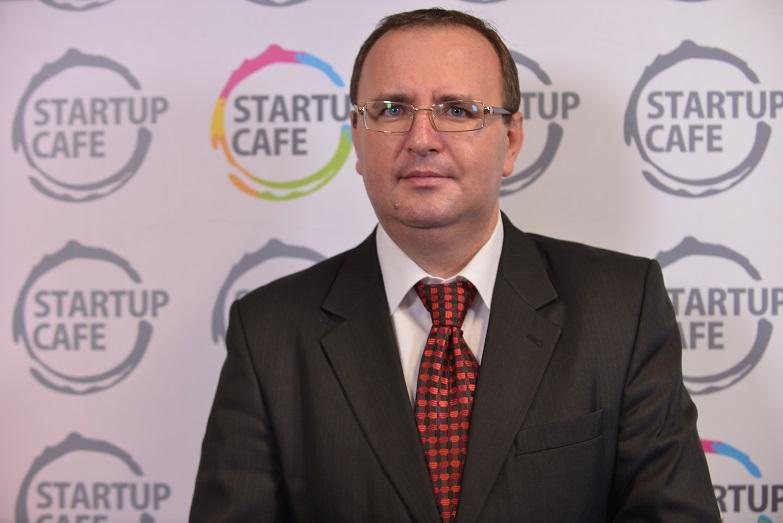
Adrian Benta, Foto: StartupCafe.ro
Societatea O ULTIMĂ MICROÎNTREPRINDERE SRL este persoană juridică română, înființată conform Legii nr. 31/1990 privind societățile, ce plătește impozit pe venitul microîntreprinderii. Aceasta dorește să deconteze unui salariat o sumă de bani reprezentând cheltuiala cu educația timpurie pentru un copil al salariatului, scrie consultantul fiscal Adrian Bența în revista „Prietenii Fiscalității”, publicată luni.
Ce aspecte fiscale și practice urmărim în legătură cu această decontare de cheltuieli?
Pentru a beneficia de avantajele fiscale privind decontarea de către angajator a cheltuielilor cu educația timpurie ne raportăm la prevederile de la art. 15 alin. (1) lit. a) din Legea nr. 198/2023, ce stabilește că fac obiectul educației timpurii copii cu vârsta între 3 luni și 6…
(Visited 30 times, 1 visits today)